Investigar o limite
O valor de US$ 3,08 bi supera o nível ilustrativo de US$ 3,00 bi.
Próximo passo proposto
Usar visões conectadas de status, estado e finalidade para entender o sinal antes de propor uma resposta.
Estudo de caso em dados · Risco da carteira
Usei BigQuery e Looker Enterprise para validar 270.299 empréstimos, criar tabelas analíticas reutilizáveis e investigar como status, geografia, finalidade e ano de concessão orientam a revisão de risco da carteira.
Um projeto de formação que simula uma análise de Tesouraria. Meu trabalho incluiu validação da fonte, modelagem SQL, dashboard no Looker e critérios documentados de revisão.
O valor calculado supera o limite ilustrativo de US$ 3,00 bi. Métricas de concentração e status orientam a investigação seguinte.
Acima do nível ilustrativo de US$ 3,00 bi para acompanhamento interno.
Parcela do valor sem status Fully Paid concentrada nos cinco maiores estados.
Valor original dos empréstimos para consolidação de dívidas, excluindo o status Fully Paid.
Valor com status Charged Off ou Default ÷ valor total concedido a pequenas empresas.
Looker Enterprise
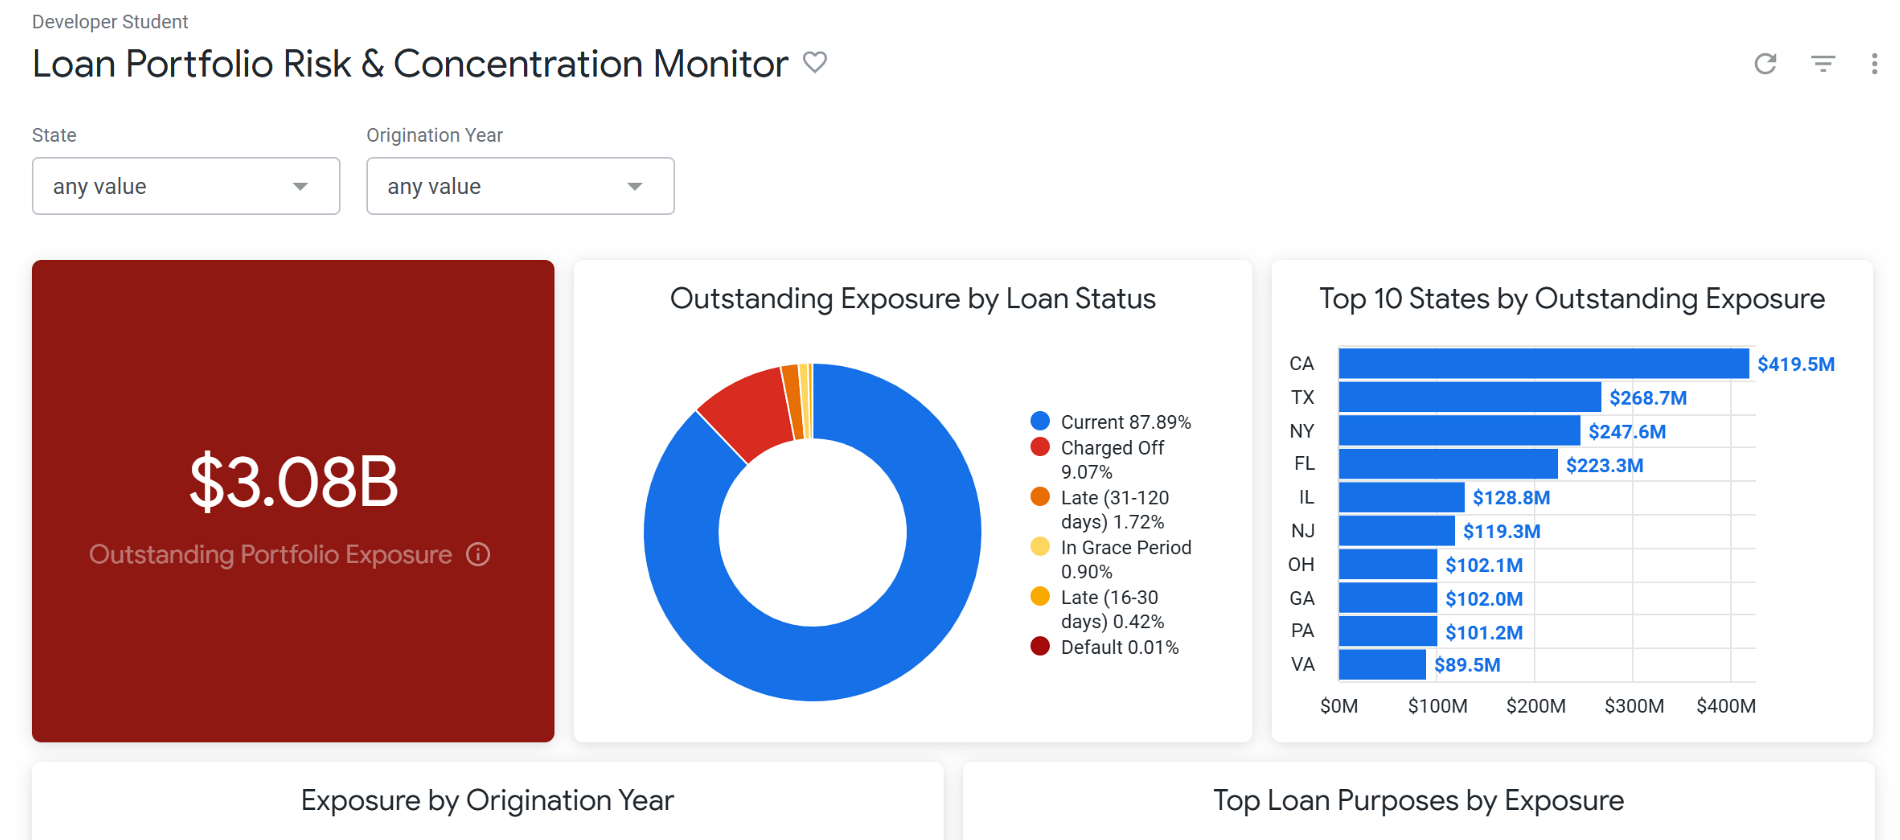
O dashboard conecta as métricas a estados, safras, finalidades e tomadores sintéticos. As imagens são do relatório concluído; o explorador abaixo usa seus resultados agregados validados.
A imagem será exibida quando o arquivo correspondente estiver disponível.
Perspectivas de risco
A visão por status usa valores originais dos empréstimos, não saldos remanescentes. Charged Off e Default entram na base de cálculo.
87,89% do valor sem status Fully Paid está classificado como Current. Os status adversos aparecem separadamente; seus valores não medem perda financeira líquida.
Selecione uma linha para entender seu significado. As barras comparam valores ou parcelas na visão escolhida.
Fonte: arquivos CSV disponíveis e visão original de status no Looker. Valores em dólares, conforme a base de formação. Percentuais por status arredondados. A prioridade combina quartis de exposição e de taxa de classificação como perda em um critério descritivo.
| Medida | Valor | Definição |
|---|---|---|
| registros de empréstimos | 270.299 | IDs de empréstimos únicos na base de formação validada |
| Valor total concedido | US$ 4.166.072.400 | loan_amount original de todos os status |
| Valor sem status Fully Paid | US$ 3.080.553.000 | loan_amount original sem Fully Paid, incluindo Charged Off e Default |
| Valor classificado como perda | US$ 279.669.425 | loan_amount original com status Charged Off ou Default |
| Taxa de classificação como perda na carteira | 6,71% | Valor classificado como perda ÷ total concedido |
| Parcela dos cinco maiores estados | 41,81% | Valor dos cinco maiores estados ÷ total sem status Fully Paid |
| jurisdições representadas | 51 | Jurisdições únicas mapeadas nos empréstimos; a tabela de referência contém 52 registros |
| Status do empréstimo | Parcela |
|---|---|
| Em dia | 87,89% |
| Baixado como perda | 9,07% |
| Atraso de 31–120 dias | 1,72% |
| Em período de carência | 0,90% |
| Atraso de 16–30 dias | 0,42% |
| Inadimplência | 0,01% |
| Estado | Valor sem status Fully Paid | Parcela | Taxa de classificação como perda | Prioridade |
|---|---|---|---|---|
| Califórnia | US$ 419.531.275 | 13,62% | 6,93% | Prioridade 2 |
| Texas | US$ 268.687.125 | 8,72% | 6,63% | Acompanhar |
| Nova York | US$ 247.618.650 | 8,04% | 7,44% | Prioridade 1 |
| Flórida | US$ 223.337.275 | 7,25% | 7,06% | Prioridade 2 |
| Illinois | US$ 128.796.600 | 4,18% | 6,14% | Acompanhar |
| Nova Jersey | US$ 119.291.450 | 3,87% | 7,63% | Prioridade 1 |
| Ohio | US$ 102.053.125 | 3,31% | 7,09% | Prioridade 2 |
| Geórgia | US$ 101.972.625 | 3,31% | 5,24% | Acompanhar |
| Finalidade | Valor sem status Fully Paid | Taxa de classificação como perda |
|---|---|---|
| Consolidação de dívidas | US$ 1.832.403.625 | 7,26% |
| Cartão de crédito | US$ 743.918.225 | 5,42% |
| Reforma residencial | US$ 194.797.125 | 6,32% |
| Outro | US$ 134.245.825 | 6,49% |
| Compra de grande valor | US$ 55.560.975 | 6,86% |
| Pequenas empresas | US$ 33.691.500 | 9,31% |
| Despesas médicas | US$ 23.958.800 | 7,4% |
| Habitação | US$ 21.889.925 | 4,46% |
| Automóvel | US$ 18.165.525 | 5,39% |
| Mudança | US$ 11.120.725 | 8,53% |
| Férias | US$ 9.354.200 | 6,92% |
| Energia renovável | US$ 1.213.675 | 6,56% |
| Casamento | US$ 232.875 | 8,59% |
| Ano de concessão | Valor sem status Fully Paid |
|---|---|
| 2012 | US$ 8.011.000 |
| 2013 | US$ 53.897.825 |
| 2014 | US$ 180.481.175 |
| 2015 | US$ 206.154.925 |
| 2016 | US$ 566.835.950 |
| 2017 | US$ 525.088.150 |
| 2018 | US$ 743.363.125 |
| 2019 | US$ 796.720.850 |
Método e qualidade dos dados
Mantive a granularidade por empréstimo, documentei as definições dos status e criei tabelas reutilizáveis antes do dashboard. Cada resultado pode ser rastreado ao SQL e aos campos da fonte.
Revisar tipos de dados, campos aninhados das solicitações e cobertura das tabelas-fonte.
Verificar número de linhas, IDs únicos, valores nulos e mapeamento geográfico.
Criar indicadores explícitos de status e documentar as bases de cálculo dos valores.
Construir tabelas reutilizáveis com JOINs, agregações, LAG, NTILE e ranking.
Conectar filtros do Looker, filtros cruzados e formatação de limites.
Evidências no BigQuery
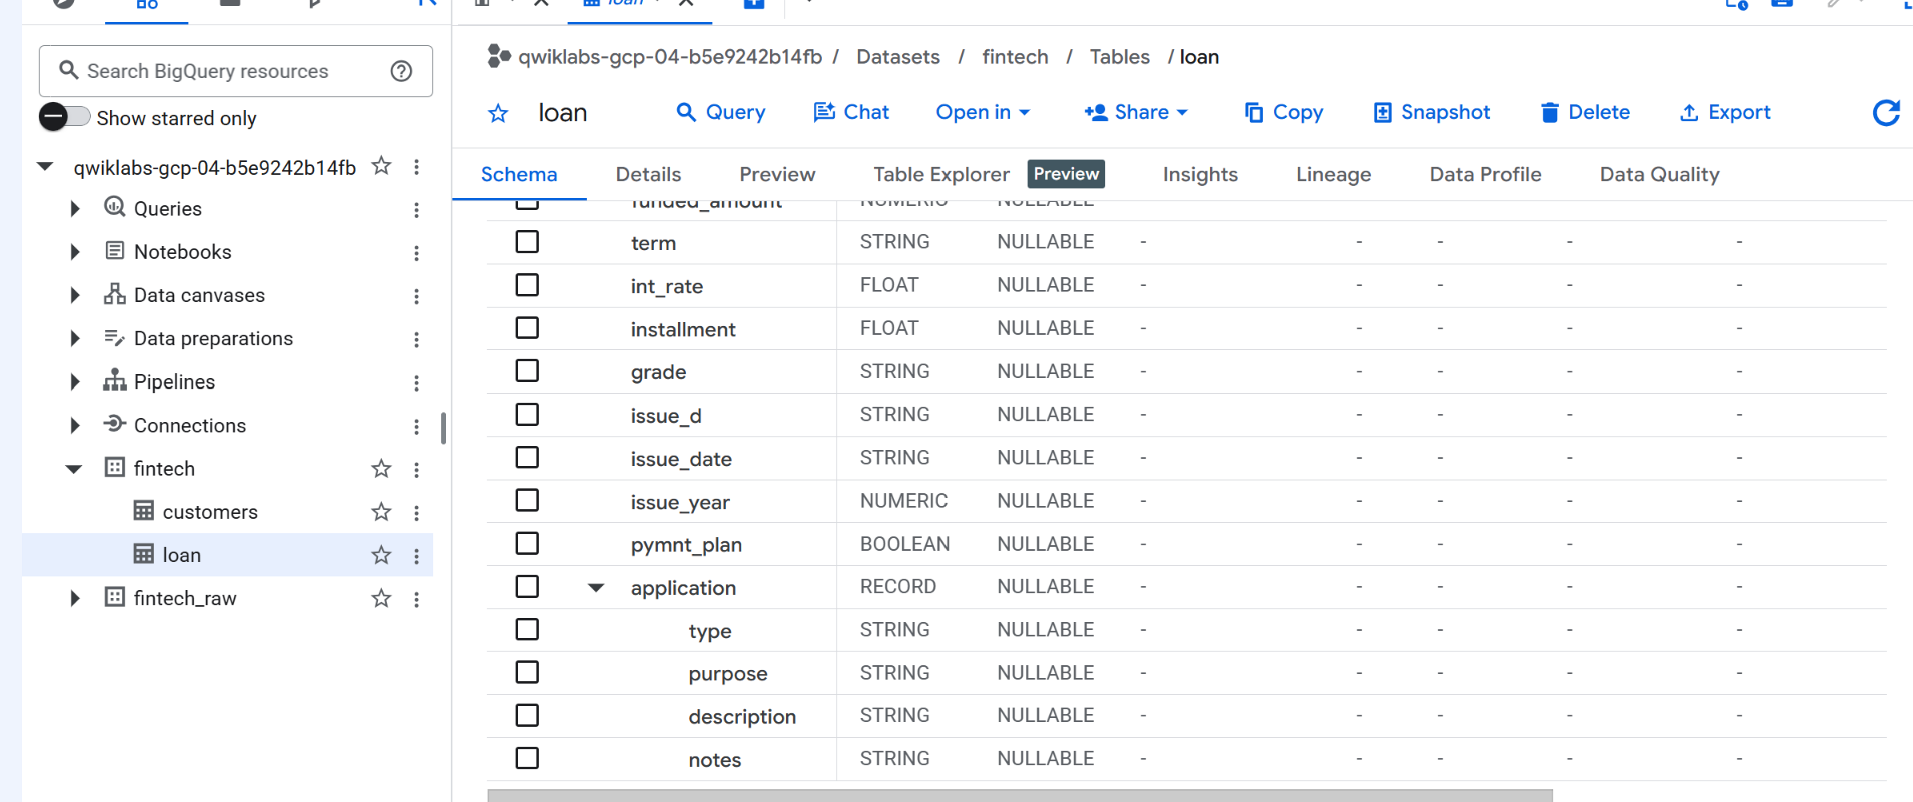
A inspeção do esquema identificou campos disponíveis, estrutura aninhada das solicitações e tipos de dados antes das transformações.
A imagem será exibida quando o arquivo correspondente estiver disponível.
Funções de janela apoiam comparações entre safras e prioridades descritivas de revisão. O arquivo SQL inclui verificações da fonte, transformações e resultados de apresentação.
CREATE OR REPLACE TABLE fintech.loan_risk_mart AS
SELECT
  l.loan_id,
  l.customer_id,
  l.loan_status,
  l.loan_amount,
  l.state,
  sr.subregion,
  sr.region,
  l.int_rate,
  CAST(l.issue_year AS INT64) AS issue_year,
  COALESCE(NULLIF(TRIM(l.application.purpose), ''), 'Unknown') AS purpose,
  l.loan_status != 'Fully Paid' AS is_outstanding,
  l.loan_status IN (
    'Late (16-30 days)',
    'Late (31-120 days)',
    'In Grace Period'
  ) AS is_delinquent,
  l.loan_status IN ('Charged Off', 'Default') AS is_loss
FROM fintech.loan AS l
LEFT JOIN fintech.state_region AS sr
  ON l.state = sr.state;
Resultados e acompanhamento proposto
O resultado é um conjunto documentado de critérios de revisão. Os próximos passos são propostas analíticas, sem representar mudanças implementadas por uma instituição.
O valor de US$ 3,08 bi supera o nível ilustrativo de US$ 3,00 bi.
Usar visões conectadas de status, estado e finalidade para entender o sinal antes de propor uma resposta.
A Califórnia tem o maior valor; Nova York e Nova Jersey são Prioridade 1 no critério combinado de quartis.
Avaliar a concentração nos cinco maiores estados junto à exposição e às taxas de classificação como perda, sem definir prioridade apenas pelo valor.
Consolidação de dívidas é o maior segmento; pequenas empresas têm a maior taxa de valores classificados como perda: 9,31%.
Avaliar concentração e taxas de status adversos como questões distintas. Comparar bases equivalentes e maturidade das safras.
A safra de 2019 contribui com US$ 796,72 mi para o valor sem status Fully Paid nesta base.
Adicionar observações recorrentes e dados de pagamentos antes de avaliar migração de status, deterioração ou previsões.
Escopo e interpretação
Análise descritiva de uma base de formação, com definições claras e distinção entre resultados e próximos passos propostos.
A análise usa uma base de formação, sem representar a carteira ativa de uma instituição.
Esse valor não representa um limite regulatório de capital nem uma referência universal do setor.
A fonte fornece loan_amount, não o principal remanescente verificado. Os valores de Charged Off e Default não descontam recuperações.
As safras de 2012–2019 têm idades distintas. Avaliar migração, evolução de perdas e previsões exige observações recorrentes e dados de pagamentos.
Evidências do projeto
Consulte os resultados exportados e o SQL junto ao dashboard original. As definições desta página esclarecem os termos usados nos arquivos do projeto.
Resumo da carteira, safras, taxas por finalidade, prioridades por estado, status regionais e detalhes de tomadores sintéticos.
SQL · Scripts para BigQueryValidação da fonte, mapeamento geográfico, tabela analítica de risco, resumos executivos e consultas analíticas.
PDF · Resumo executivoDocumento original com análise, resultados e recomendações. O termo “outstanding” segue a definição por status explicada acima.