Étude de cas · Risque de portefeuille

Portefeuille de prêts : risque et concentration

J’ai utilisé BigQuery et Looker Enterprise pour valider 270 299 prêts, créer des tables analytiques réutilisables et examiner le rôle du statut, de la géographie, de la finalité et de l’année d’octroi dans l’analyse du risque.

Un cas de formation simulant une mission d’analyse en trésorerie. Mon travail couvrait la validation des sources, la modélisation SQL, un tableau de bord Looker et un cadre d’examen documenté.

Vue de contrôle du portefeuille Examen déclenché
Montant par statut comparé à un seuil illustratif

Le montant calculé dépasse le seuil illustratif de 3,00 milliards USD. Les mesures de concentration et de statut orientent la suite de l’investigation.

Montant des prêts hors Fully Paid 3,08 Md USD
0 USD Seuil de suivi : 3,00 Md USD
Cinq premiers États41,81 %Concentration géographique
Statut Current87,89 %Part du montant hors Fully Paid
Taux de classement en perte par finalité9,31 %Prêts aux petites entreprises
Le montant additionne les valeurs initiales des prêts de tous les statuts sauf Fully Paid, y compris Charged Off et Default. Il ne mesure pas le capital restant dû.
Montant des prêts hors Fully Paid3,08 Md USD

Au-dessus du seuil interne illustratif de 3,00 Md USD.

Part des cinq premiers États41,81 %

Part du montant hors Fully Paid détenue par les cinq États les plus importants.

Plus grand montant par finalité1,83 Md USD

Montant initial des prêts de consolidation de dettes, hors Fully Paid.

Taux de classement en perte le plus élevé9,31 %

Montant Charged Off ou Default ÷ total accordé aux petites entreprises.

Looker Enterprise

De la vue d’ensemble au détail des prêts

Le tableau de bord Looker relie les indicateurs aux États, cohortes d’octroi, finalités et emprunteurs fictifs. Ces captures montrent le rapport terminé ; l’explorateur ci-dessous utilise ses résultats agrégés validés.

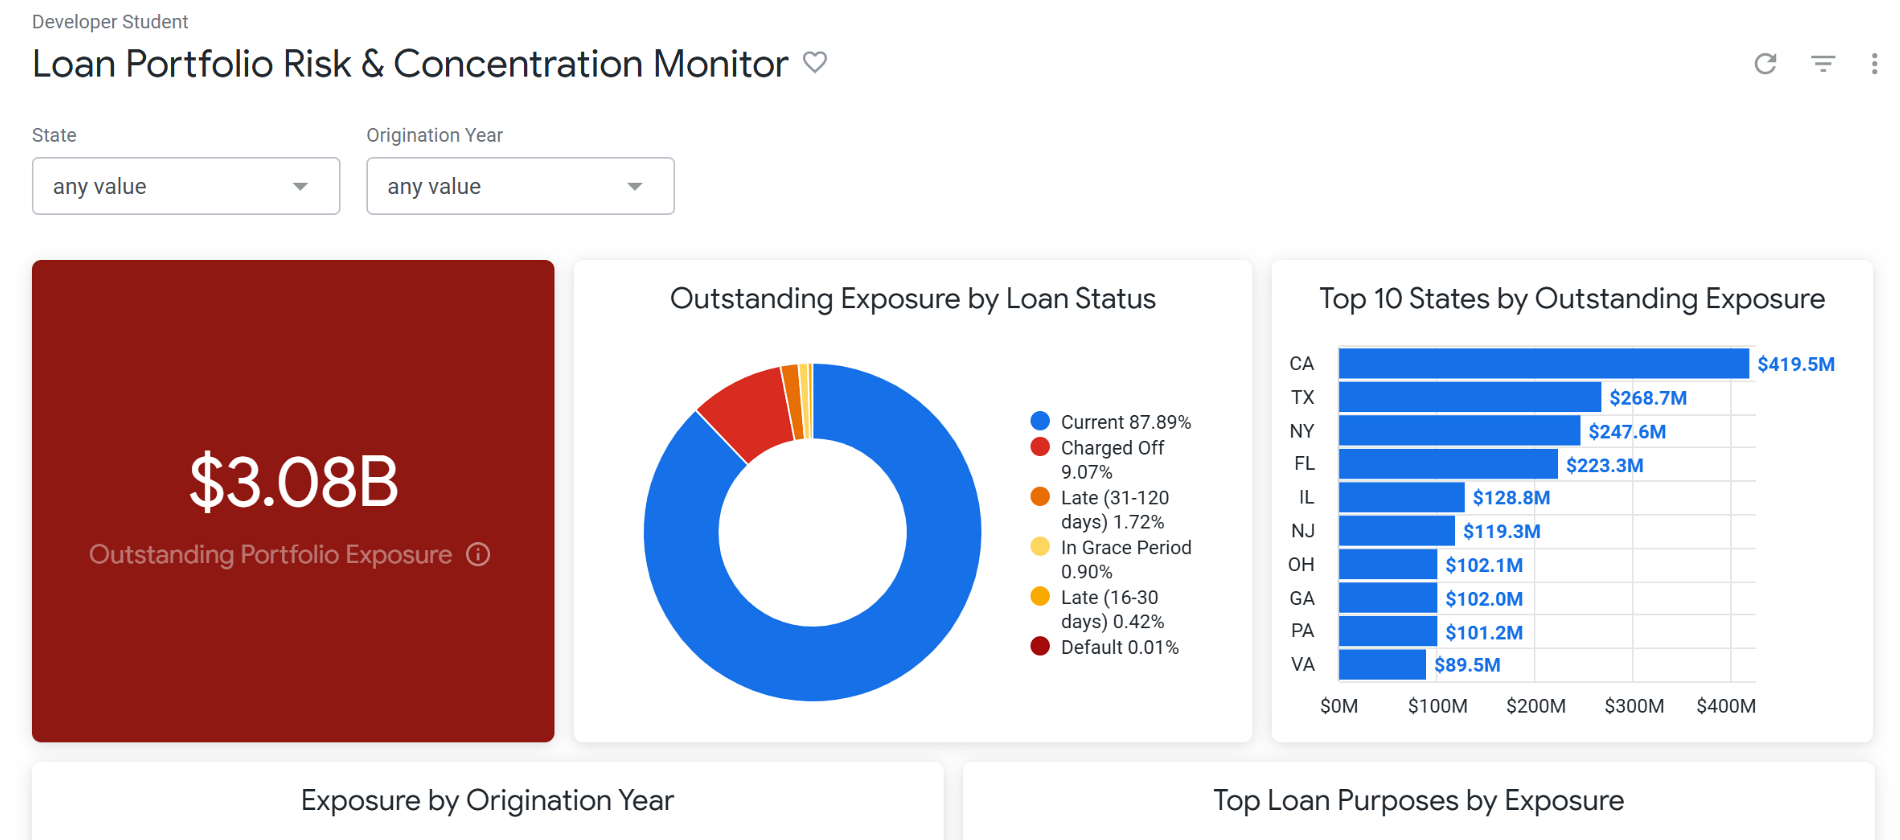
Tableau de bord Looker présentant les montants du portefeuille, les statuts des prêts et la concentration par État
Éléments du tableau de bord

L’image apparaîtra lorsque le fichier correspondant sera disponible sur le site.

Vue Looker originale : montants par statut, répartition des statuts et concentration par État. Construit à partir de tables analytiques BigQuery réutilisables.

Angles d’analyse du risque

Trois angles sur le risque de portefeuille

La vue par statut utilise les montants initiaux plutôt que les soldes restants. Charged Off et Default sont inclus dans le dénominateur.

Le statut Current concentre la plus grande part

87,89 % du montant hors Fully Paid est classé Current. Les statuts défavorables restent visibles séparément ; leurs montants ne mesurent pas la perte financière nette.

Plus grande part affichée 87,89 %

Sélectionnez une ligne pour en comprendre le sens. Les barres comparent les montants ou les parts dans la vue choisie.

Lire les chiffres et définitions en tableaux

Source : exports CSV analytiques et vue Looker originale des statuts. Les montants utilisent les dollars des résultats de formation. Les parts sont arrondies. La priorité croise les quartiles de montant et de taux de classement en perte ; ce cadre est descriptif.

Mesures et définitions du portefeuille
MesureValeurDéfinition
Prêts enregistrés270 299Identifiants de prêts distincts dans les données de formation validées
Montant total accordé4 166 072 400 USDValeur initiale loan_amount pour tous les statuts
Montant hors Fully Paid3 080 553 000 USDValeur initiale loan_amount hors Fully Paid, avec Charged Off et Default
Montant classé en perte279 669 425 USDValeur initiale loan_amount pour Charged Off ou Default
Taux de classement en perte du portefeuille6,71 %Montant classé en perte ÷ montant total accordé
Part des cinq premiers États41,81 %Montants des cinq premiers États ÷ montant total hors Fully Paid
Juridictions représentées51Juridictions distinctes dans les prêts ; la table de correspondance contient 52 entrées
Parts du montant hors Fully Paid par statut
Statut du prêtPart
En cours87,89 %
Passé en perte9,07 %
Retard de 31 à 120 jours1,72 %
Délai de grâce0,90 %
Retard de 16 à 30 jours0,42 %
Défaut0,01 %
Huit plus grands montants par État et priorité combinée
ÉtatMontant hors Fully PaidPartTaux de classement en pertePriorité
Californie419 531 275 USD13,62 %6,93 %Priorité 2
Texas268 687 125 USD8,72 %6,63 %À suivre
New York247 618 650 USD8,04 %7,44 %Priorité 1
Floride223 337 275 USD7,25 %7,06 %Priorité 2
Illinois128 796 600 USD4,18 %6,14 %À suivre
New Jersey119 291 450 USD3,87 %7,63 %Priorité 1
Ohio102 053 125 USD3,31 %7,09 %Priorité 2
Géorgie101 972 625 USD3,31 %5,24 %À suivre
Montants et taux de classement en perte par finalité
FinalitésMontant hors Fully PaidTaux de classement en perte
Consolidation de dettes1 832 403 625 USD7,26 %
Carte de crédit743 918 225 USD5,42 %
Travaux dans le logement194 797 125 USD6,32 %
Autres134 245 825 USD6,49 %
Achat important55 560 975 USD6,86 %
Petite entreprise33 691 500 USD9,31 %
Frais médicaux23 958 800 USD7,4 %
Logement21 889 925 USD4,46 %
Automobile18 165 525 USD5,39 %
Déménagement11 120 725 USD8,53 %
Vacances9 354 200 USD6,92 %
Énergies renouvelables1 213 675 USD6,56 %
Mariage232 875 USD8,59 %
Cohortes d’octroi dans une même observation du portefeuille
Année d’octroiMontant hors Fully Paid
20128 011 000 USD
201353 897 825 USD
2014180 481 175 USD
2015206 154 925 USD
2016566 835 950 USD
2017525 088 150 USD
2018743 363 125 USD
2019796 720 850 USD

Méthode et qualité des données

Des contrôles sources au tableau de bord

J’ai conservé une ligne par prêt, documenté les statuts et créé des tables réutilisables avant de concevoir le tableau de bord. Chaque résultat principal peut être retracé dans le SQL et ses champs sources.

  1. 01

    Examiner

    Examiner les types de données, les champs imbriqués des demandes et la couverture des tables sources.

  2. 02

    Valider

    Vérifier les lignes, les identifiants distincts, les valeurs nulles et les correspondances géographiques.

  3. 03

    Définir

    Créer des indicateurs de statut explicites et documenter les dénominateurs des montants.

  4. 04

    Modéliser

    Construire des tables réutilisables avec jointures, agrégations, LAG, NTILE et classements.

  5. 05

    Explorer

    Relier les filtres Looker, le filtrage croisé et la mise en forme des seuils.

Éléments BigQuery

Examiner le schéma source

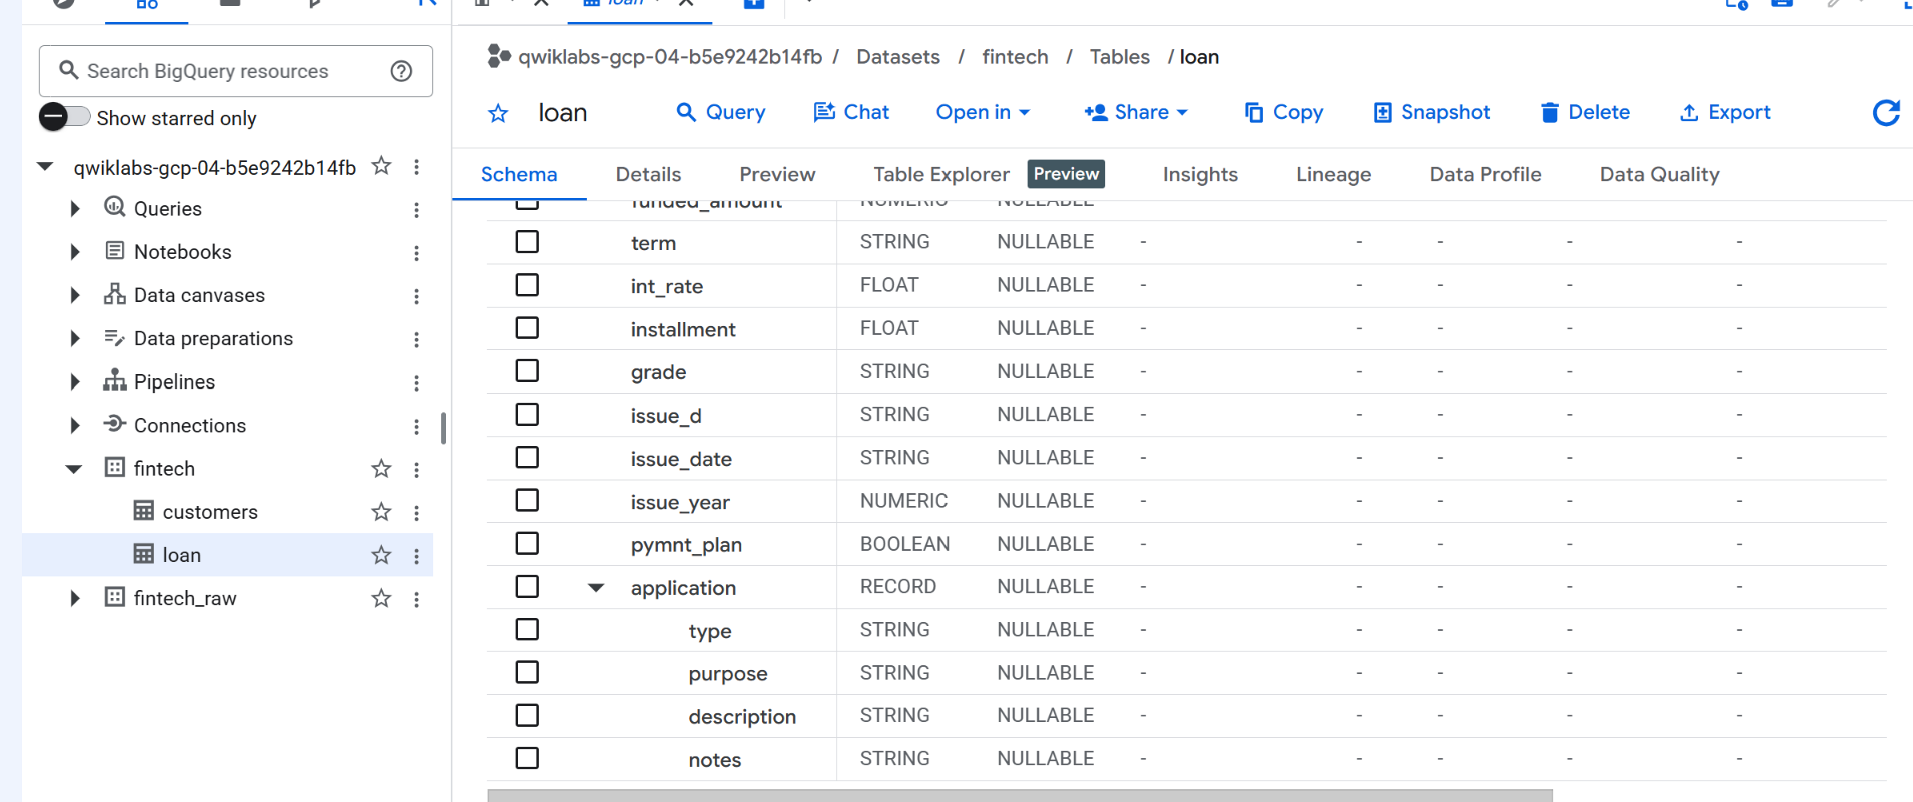
L’examen du schéma a établi les champs disponibles, la structure imbriquée des demandes et les types avant la rédaction des transformations.

Schéma BigQuery des champs de prêt et de la demande imbriquée
Éléments BigQuery

L’image apparaîtra lorsque le fichier correspondant sera disponible sur le site.

Granularité validée
270 299 prêts
Couverture géographique
51 juridictions représentées
Table de correspondance
52 entrées de correspondance
Livraison analytique
7 tables réutilisables

Les fonctions de fenêtre permettent de comparer les cohortes et de définir des priorités descriptives. L’archive SQL comprend les contrôles sources, transformations et résultats de présentation.

Exemple de SQL BigQueryConsulter la logique de risque par prêt
CREATE OR REPLACE TABLE fintech.loan_risk_mart AS
SELECT
  l.loan_id,
  l.customer_id,
  l.loan_status,
  l.loan_amount,
  l.state,
  sr.subregion,
  sr.region,
  l.int_rate,
  CAST(l.issue_year AS INT64) AS issue_year,
  COALESCE(NULLIF(TRIM(l.application.purpose), ''), 'Unknown') AS purpose,
  l.loan_status != 'Fully Paid' AS is_outstanding,
  l.loan_status IN (
    'Late (16-30 days)',
    'Late (31-120 days)',
    'In Grace Period'
  ) AS is_delinquent,
  l.loan_status IN ('Charged Off', 'Default') AS is_loss
FROM fintech.loan AS l
LEFT JOIN fintech.state_region AS sr
  ON l.state = sr.state;

Constats et suivi proposé

Transformer les constats en questions d’examen

Le résultat est un cadre d’examen documenté. Il s’agit d’étapes analytiques proposées, sans preuve de changements mis en œuvre par un prêteur.

EXP

Examiner le dépassement du seuil

Le montant par statut de 3,08 Md USD dépasse le seuil illustratif de 3,00 Md USD.

Prochaine étape proposée

Utiliser les vues reliées de statut, d’État et de finalité pour expliquer le signal avant de proposer une réponse.

GEO

Distinguer taille et priorité

La Californie présente le plus grand montant ; New York et le New Jersey sont en priorité 1 dans le cadre combiné par quartiles.

Prochaine étape proposée

Examiner la concentration des cinq premiers États avec les montants et les taux de classement en perte, plutôt que de classer les priorités par montant seul.

SEG

Comparer volume et taux

La consolidation de dettes est le plus grand segment ; les petites entreprises ont le taux de classement en perte le plus élevé, à 9,31 %.

Prochaine étape proposée

Distinguer les questions de concentration et de statuts défavorables. Comparer des dénominateurs équivalents et la maturité des cohortes.

TEMPS

Lire les années comme des cohortes d’octroi

La cohorte 2019 contribue pour 796,72 M USD au montant hors Fully Paid dans cette observation.

Prochaine étape proposée

Ajouter des observations répétées et des données de remboursement avant d’étudier les migrations, la dégradation ou les prévisions.

Architecture de suivi du risqueUn parcours d’examen traçable
Signal de directionMontant selon les statuts
Niveau diagnostiqueGéographie, statut, finalité et cohorte
Action de gestionDéclencheurs, examen et contrôles ciblés

Périmètre et interprétation

Périmètre et interprétation

Une analyse descriptive de données de formation, avec des définitions transparentes et une distinction claire entre constats et prolongements proposés.

Contexte de formationDonnées de formation, livrables concrets

Le jeu de données est pédagogique et ne représente pas le portefeuille réel d’un prêteur.

Sens du seuilUn seuil d’examen illustratif de 3,00 Md USD

Ce n’est ni une limite réglementaire de capital ni une référence universelle du secteur.

Sensibilité aux définitionsMontants initiaux classés par statut

La source fournit loan_amount, sans capital restant dû vérifié. Les montants Charged Off et Default ne tiennent pas compte des recouvrements.

Prolongement en productionCohortes d’octroi, sans série des soldes

Les cohortes 2012–2019 ont des âges différents. Des observations répétées et les remboursements sont nécessaires pour étudier migrations, évolution des pertes et prévisions.

Poursuivre la découverte

Découvrir d’autres analyses

Découvrez les autres projets ou l’expérience, les outils et la formation mobilisés pour ce cas.

Contact

Besoin de réponses dans des données complexes ?

J’apporte une validation rigoureuse, des définitions claires et des rapports utiles aux questions d’analyse. Parlons de vos données et des décisions qu’elles doivent éclairer.